Kapitalizacja renty - Białystok
Dowiedz się jak uzyskać wypłatę co miesięcznej renty w postaci jednorazowego wysokiego świadczenia.
Kapitalizacja renty to zamiana prawa do okresowej renty odszkodowawczej na jednorazową kwotę. Zgodnie z art. 447 Kodeksu cywilnego sąd może z ważnych powodów przyznać poszkodowanemu jednorazowe odszkodowanie zamiast renty, na przykład gdy ułatwi to podjęcie pracy lub zawodu. Sprawy o kapitalizację renty w Białymstoku prowadzi adwokat Eliza Korsak.
Kapitalizacja renty - podstawa prawna i warunki
Podstawą jest art. 447 Kodeksu cywilnego: z ważnych powodów sąd może na żądanie poszkodowanego przyznać mu zamiast renty lub jej części odszkodowanie jednorazowe. Sama renta zasądzana jest wcześniej na podstawie art. 444 § 2 Kodeksu cywilnego - z tytułu utraty zdolności do pracy, zwiększonych potrzeb lub zmniejszenia widoków powodzenia na przyszłość.
Ustawa wskazuje przykład ważnego powodu: poszkodowany stał się inwalidą, a jednorazowa kwota ułatwi mu wykonywanie nowego zawodu. W praktyce sądy biorą też pod uwagę plan przekwalifikowania, potrzebę adaptacji mieszkania czy zakupu sprzętu rehabilitacyjnego.
Roszczenie kieruje się do sprawcy szkody lub jego ubezpieczyciela w postępowaniu cywilnym. Nie jest to wniosek do ZUS - renta odszkodowawcza z Kodeksu cywilnego to inne świadczenie niż renta z ubezpieczenia społecznego i oba mogą przysługiwać równolegle.
Jak przebiega sprawa krok po kroku
Postępowanie zaczyna się od wyceny świadczenia, a kończy ugodą z ubezpieczycielem albo wyrokiem sądu. Kolejność działań wygląda zwykle tak:
- Ocena podstawy i wysokości renty - dokumentacja medyczna, orzeczenia, zaświadczenia o dochodach sprzed zdarzenia.
- Ustalenie ważnych powodów z art. 447 Kodeksu cywilnego i zebranie dowodów na ich poparcie.
- Wyliczenie kwoty - iloczyn świadczenia miesięcznego i przewidywanego okresu wypłat, z uwzględnieniem rokowań.
- Wezwanie zobowiązanego lub ubezpieczyciela i próba zawarcia ugody.
- Pozew do sądu cywilnego, gdy negocjacje nie przynoszą efektu - z żądaniem odszkodowania jednorazowego.
- Wyrok albo ugoda sądowa i wypłata kwoty.
Warto pilnować terminu: roszczenia z czynów niedozwolonych przedawniają się co do zasady po 3 latach od dnia, w którym poszkodowany dowiedział się o szkodzie i o osobie zobowiązanej (art. 442(1) Kodeksu cywilnego).
Dlaczego warto powierzyć sprawę adwokatowi
Zamiana świadczenia okresowego na jedną kwotę jest nieodwracalna - po wypłacie nie przysługują dalsze świadczenia z tego samego tytułu. Dlatego kluczowe jest, aby wyliczenie obejmowało cały przewidywany okres i realne koszty leczenia oraz rehabilitacji.
Adwokat ocenia, czy w danej sytuacji korzystniejsza jest renta okresowa, czy jednorazowa wypłata, przygotowuje wyliczenie i prowadzi negocjacje z ubezpieczycielem. Sprawy tego rodzaju w Białymstoku prowadzi adwokat Eliza Korsak.
Jak wylicza się kwotę jednorazowego odszkodowania
Punktem wyjścia jest wysokość świadczenia miesięcznego i przewidywany okres, przez jaki byłoby wypłacane. Sąd bierze pod uwagę rokowania co do stanu zdrowia, wiek poszkodowanego oraz to, czy uszczerbek ma charakter trwały, czy może się zmieniać w czasie.
Przykład rachunkowy: przy świadczeniu 1 500 zł miesięcznie i przewidywanym okresie 10 lat suma nominalna wynosi 180 000 zł. Kwota końcowa bywa jednak korygowana - w dół ze względu na natychmiastową dostępność środków, w górę gdy uzasadniają to udokumentowane koszty leczenia lub adaptacji. To wyliczenie poglądowe, a nie stawka kancelarii.
Na wysokość wpływają przede wszystkim:
- rodzaj i trwałość uszczerbku potwierdzone dokumentacją medyczną,
- utracone zarobki liczone od dochodów sprzed zdarzenia,
- zwiększone potrzeby: leki, rehabilitacja, opieka, dojazdy,
- koszt planowanego przekwalifikowania zawodowego,
- stopień przyczynienia się poszkodowanego do powstania szkody (art. 362 Kodeksu cywilnego).
Najczęstsze błędy przy zamianie świadczenia na jedną wypłatę
Pierwszym jest przyjęcie propozycji ubezpieczyciela bez własnego wyliczenia. Ugoda zamyka drogę do dalszych roszczeń z tego samego tytułu, więc zaniżona kwota nie da się później skorygować.
Drugim jest pominięcie kosztów, które pojawią się dopiero w przyszłości - wymiany protezy, kolejnych zabiegów czy opieki w późniejszym wieku. Trzecim: zwlekanie z roszczeniem aż do upływu 3-letniego terminu przedawnienia z art. 442(1) Kodeksu cywilnego.
Warto też pamiętać, że odszkodowania wypłacane na podstawie przepisów prawa cywilnego w razie uszkodzenia ciała lub rozstroju zdrowia korzystają ze zwolnienia w podatku dochodowym (art. 21 ust. 1 ustawy o PIT). Szczegóły rozliczenia warto potwierdzić z doradcą podatkowym.
Kiedy kapitalizacja bywa korzystna - lista sytuacji
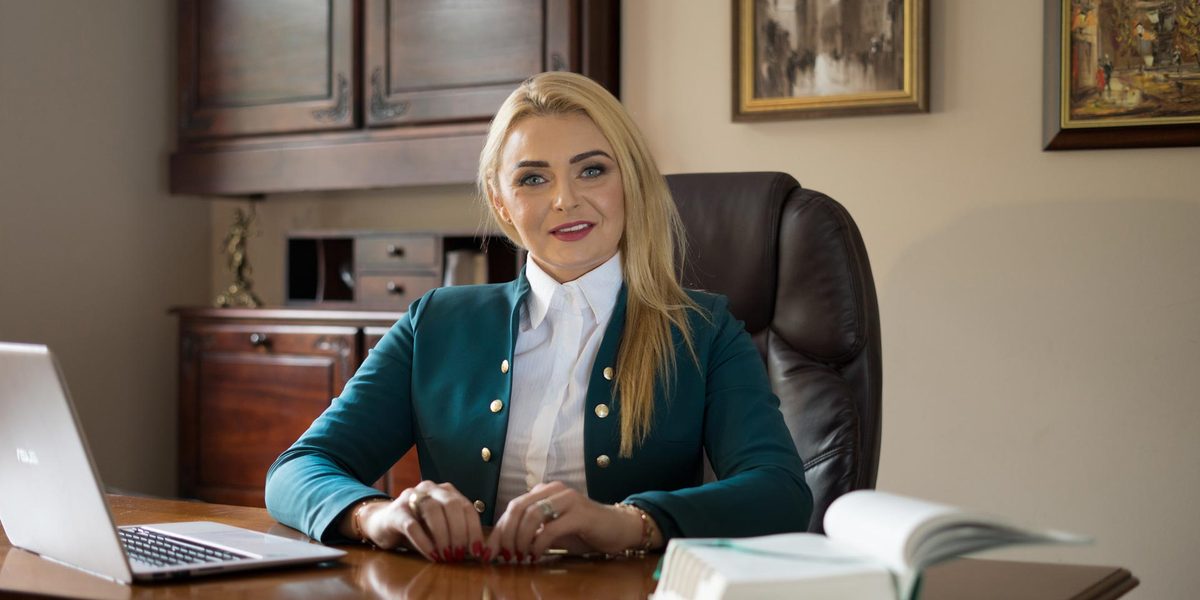
adw. Eliza Korsak, Kancelaria Adwokacka w Białymstoku
- planowany zakup lub adaptacja mieszkania pod potrzeby osoby poszkodowanej,
- przekwalifikowanie zawodowe lub rozpoczęcie działalności,
- ryzyko problemów z egzekucją świadczenia okresowego,
- chęć zamknięcia sprawy jedną wypłatą zamiast comiesięcznych rozliczeń.
Renta okresowa a kapitalizacja renty
| Kryterium | Renta okresowa | Kapitalizacja renty |
|---|---|---|
| Forma wypłaty | Świadczenie miesięczne | Jednorazowa kwota |
| Podstawa prawna | art. 444 § 2 KC | art. 447 KC |
| Kiedy warto | Stały uszczerbek, bieżące potrzeby | Plan inwestycji, praca, usamodzielnienie |
| Na co uważać | Inflacja, konieczność egzekucji | Jednorazowość - brak dalszych świadczeń |
Podstawa: Kodeks cywilny (stan na 2026 r.).
Poradnik - odszkodowania i renta
- Jakie świadczenia przysługują z tytułu odszkodowania
- Jak uzyskać najwyższe możliwe odszkodowanie
- Jak udokumentować szkody osobowe i uzyskać odszkodowanie
Zobacz też: odszkodowania (przegląd), szkody osobowe i majątkowe.
Najczęściej zadawane pytania - kapitalizacja renty
Czym jest kapitalizacja renty?
Kapitalizacja renty to zamiana prawa do okresowej renty na jedną, z góry wypłaconą kwotę. Podstawą jest art. 447 Kodeksu cywilnego, który pozwala sądowi przyznać jednorazowe odszkodowanie z ważnych powodów. Dzięki temu poszkodowany dysponuje całą sumą od razu.
Kiedy kapitalizacja renty się opłaca?
Kapitalizacja bywa korzystna, gdy poszkodowany planuje inwestycję, zakup mieszkania, przekwalifikowanie lub rozpoczęcie działalności. Jednorazowa kwota daje niezależność od comiesięcznych wypłat i ryzyka ich egzekucji. Decyzję warto poprzedzić analizą sytuacji zdrowotnej i finansowej. Podstawą prawną jest art. 447 Kodeksu cywilnego.
Jakie są wady kapitalizacji renty?
Główną wadą jest jednorazowość - po wypłacie nie przysługują już dalsze świadczenia z tego tytułu, nawet gdy potrzeby wzrosną. Trzeba więc dobrze oszacować przyszłe koszty leczenia i utrzymania. Dla osób z niepewnym stanem zdrowia renta okresowa bywa bezpieczniejsza.
Jak uzyskać kapitalizację renty?
Kapitalizacji dochodzi się w postępowaniu cywilnym, wykazując ważne powody oraz wysokość należnego świadczenia. Potrzebna jest dokumentacja medyczna i finansowa oraz uzasadnienie celu, na który suma zostanie przeznaczona. Adwokat pomaga skonstruować żądanie i je udowodnić. Samą rentę zasądza się na podstawie art. 444 § 2 Kodeksu cywilnego.
Czy ubezpieczyciel może sam zaproponować kapitalizację?
Tak, ubezpieczyciele czasem proponują jednorazową wypłatę zamiast renty, jednak bywa ona zaniżona względem realnej wartości świadczeń. Przed przyjęciem oferty warto ją zweryfikować, bo ugoda zwykle zamyka dalsze roszczenia. Konsultacja z adwokatem pozwala ocenić, czy kwota jest adekwatna. Roszczenia przedawniają się co do zasady po 3 latach (art. 442(1) Kodeksu cywilnego).